Amerika Vergi Beyanınızı
CPA Lisansı Güvencesiyle Gerçekleştirin!
Amerika’da lisanslı CPA’lerden oluşan ekibimiz, ABD vergi yükümlülüklerinizi baştan sona üstleniyor. Siz işinize odaklanın; neyin ne zaman verileceğini, neyin bildirilmesi gerektiğini biz takip edelim. Her adımda Türkçe konuşabileceğiniz, size atanmış bir muhatabınız olur.
Amerika’da ve Türkiye’de binlerce mükellef bize güveniyor
ABD’de çalışan profesyonellerden Amerika’da şirket kuran girişimcilere, Türkiye’de yaşayan ABD vatandaşlarından yatırımcılara kadar — vergi tarafını Manay CPA’e bırakıyorlar.


İlk Görüşmeden İçiniz Rahat Edene Kadar
Vergi mevzuatını bilmenize gerek yok. Sizden tek istediğimiz durumunuzu anlatmanız; gerisi bizim işimiz.
Ücretsiz Görüşme
Nerede yaşadığınızı, gelirinizin nereden geldiğini ve varsa şirketinizi anlatın. Bu aşamada belge hazırlamanıza gerek yok.
Durumunuzu Netleştiriyoruz
Yükümlülükleriniz çıkarılır, hangi bildirimlerin gerektiği anlaşılır üstüne sabit fiyat teklifiniz verilir. Sürpriz kalem yok.
Belgeleri Siz Yüklüyorsunuz
Size özel hazırlanmış kontrol listesiyle, şifreli müşteri portalı üzerinden. Eksik kalan varsa biz hatırlatıyoruz.
Biz Takip Ediyoruz
Beyanlarınız zamanında verilir, sonuç size Türkçe anlatılır. Gelecek yılın tarihleri ve ödemeleri de artık bizim takvimimizde.
Amerika’da Lisanslı Bir CPA Firmasıyla Çalışmanın Farkı
CPA unvanı ABD’de eyalet kurullarınca verilir, sınavla kazanılır ve her yıl sürdürülmesi gerekir. Beyanlarınızı kimin hazırladığı, ne hazırladığı kadar önemlidir.
Lisanslı CPA Güvencesi
Beyanlarınızı Amerika’da lisanslı CPA’ler hazırlar ve imzalar. IRS nezdinde sizi temsil etme yetkisi olan, mesleki sorumluluk sigortası bulunan ve etik kurallara tabi bir firmayla çalışırsınız — sezonluk hazırlayıcıyla değil.
Türkçe Anlaşın, ABD Standardında Hizmet Alın
Süreci Atlanta ofisimizden Amerikan vergi mevzuatına göre yürütüyor, size Türkçe anlatıyoruz. “Acaba yanlış mı anladım” diye düşünmenize gerek kalmıyor; sorularınızı kendi dilinizde soruyorsunuz.
Yıl Boyunca Yanınızda
Size atanmış bir CPA ve tek muhatap. Nisanda kaybolmayan, haziranda ve kasımda da dönüş yapan bir ekip; çünkü beyanınızı şekillendiren kararlar asıl o aylarda alınıyor.
Hazırladığımız Beyanlar
Bireysel, kurumsal, mukim olmayan ve bilgi beyanları; lisanslı ABD CPA’leri tarafından hazırlanır ve e-file edilir.
Form 1040 — Bireysel Beyanlar
W-2 geliri, serbest meslek ve Schedule C, kira gelirleri, sermaye kazançları, kripto, RSU ve hisse bazlı ödemeler, kalem kalem indirimler ve krediler. Şahıs işletmeleri ve Schedule C mükellefleri dahil.
Form 1040-NR — Mukim Olmayanlar
ABD kaynaklı geliri olan mukim olmayanlar: yatırımcılar, vize sahipleri, ABD’de gayrimenkul kiraya verenler ve girişimciler. Substantial Presence testi, çift statlü yıllar ve Form 8833 ile anlaşma pozisyonları.
Form 1065 & Form 1120-S
Partnership’ler, çok ortaklı LLC’ler ve S-corporation’lar. Ortak ve hissedar K-1’leri, basis takibi, makul ücret incelemesi ve gerektiğinde geç S seçimi (late S-election) başvurusu.
Form 1120 — C-Corporation
Her ölçekte ABD şirketi; yatırım almış startup’lar ve yabancı grupların ABD iştirakleri dahil. Ticari kâr ile vergi matrahı mutabakatı, geçmiş yıl zararları (NOL), Ar-Ge kredileri ve Schedule L, M-1, M-2.
Form 5471 & Form 5472
En sık atlanan iki beyan. Yabancı şirketi olan ABD mükellefleri için Form 5471 (GILTI ve Subpart F dahil); yabancı ortaklı ABD LLC’leri için pro forma 1120 ile Form 5472 — faaliyetin olmadığı yılda bile zorunlu.
Eyalet, Çok Eyaletli ve Geçmiş Yıl Beyanları
Eyalet gelir ve franchise beyanları, çok eyaletli şirketlerde nexus ve apportionment, düzeltme beyanları, verilmemiş yılların kapatılması ve ceza indirimi talepleri.
Durumunuz Hangisi?
Türkçe konuşan mükelleflerin ABD vergi hikayesi genelde şu altı başlıktan birine giriyor. Hangisinde olduğunuzu bilmiyorsanız da sorun değil — görüşmede birlikte belirliyoruz.
Amerika’da Yaşayan Türkler
Çalışan profesyoneller, doktorlar, akademisyenler, yeni taşınan aileler. Ücret geliri, hisse bazlı ödemeler, ev alımı, eş ve çocuk durumu, Türkiye’de kalan mal varlığı ve banka hesapları — hepsi aynı beyanda buluşur. Yılı kapattığınızda arkanızda soru işareti kalmaz.
Green Card Sahipleri ve Yeni Gelenler
İlk vergi yılı en kritik yıldır: mukimlik ne zaman başladı, çift statlü yıl mı, Türkiye geliri nasıl beyan edilecek? Baştan doğru kurulan bir dosya, sonraki yılları da rahatlatır.
Türkiye’de Yaşayan ABD Vatandaşları
ABD vatandaşlığı veya green card, nerede yaşarsanız yaşayın beyan yükümlülüğü doğurur. Çifte vergilendirmeyi önleyerek düzene sokuyoruz.
Amerika’da Şirketi Olan Girişimciler
LLC, S-corp ya da C-corp fark etmeksizin şirketiniz varsa iki tarafı birden düşünmek gerekir: şirket beyanı ve size yansıyan şahsi beyan. Ortaklık yapınızda yabancı ortağın bulunduğu durumlarda ek bildirimler devreye girer — bunları atlamak, faaliyet olmasa bile ciddi cezaya yol açar. Her ikisini de biz hazırlar, tarihleri biz takip ederiz.
Amerika’dan Gelir Elde Eden Bireyler
Türkiye’de yaşayıp ABD’den gelir elde ediyorsanız — kiraya verdiğiniz gayrimenkul, borsa ve fon yatırımları, Amazon ve e-ticaret satışları, ABD’li müşterilere verilen serbest hizmet — ABD’de beyan yükümlülüğünüz oluşabilir. Stopajın fazla kesildiği durumlarda iade alma imkânınızı da değerlendiriyoruz.
Türkiye’de Şirketi Olan ABD Mükellefleri
Türkiye’deki şirketiniz veya ortağı olduğunuz yapı, ABD tarafında ayrıca bildirilir. Yurt dışı hesaplarınızla birlikte tek elden yönetiyoruz.
Hangi Beyan Sizin İçin Geçerli?
İlk görüşmelerde duyduğumuz kafa karışıklığının büyük bölümünü üç karşılaştırma çözüyor: mukim mi değil mi, hangi şirket beyanı, hangi uluslararası form. Bunları yön bulmak için kullanın — kendi durumunuzu ücretsiz görüşmede netleştirelim.
Seçenekleri yan yana karşılaştırın
Ayrıntılı dökümü görmek için bir karşılaştırma seçin.
1040-NR
Form 1040 – Form 1040-NR
Formu vatandaşlık ya da vize değil, ABD vergi mukimliğiniz belirler
| Form 1040 | Form 1040-NR | |
|---|---|---|
| Kimler verir | Vatandaşlar, green card sahipleri ve Substantial Presence Test’i sağlayanlar | ABD kaynaklı geliri olan mukim olmayanlar |
| Vergilenen gelir | Dünya genelindeki gelir | Yalnızca ABD kaynaklı gelir |
| İndirimler | Standart veya kalem kalem indirim kullanılabilir | Standart indirim yok (sınırlı istisnalar) |
| Beyan durumu | Eşler birlikte beyan verebilir | Genellikle bekâr veya ayrı beyan |
| Yurt dışı bildirimi | FBAR, Form 8938 ve 5471 gerekebilir | Genellikle gerekmez |
| Son tarih | 15 Nisan (uzatmayla 15 Ekim) | 15 Nisan; ABD ücret stopajı yoksa 15 Haziran |
1120-S
1120
Form 1065 – 1120-S – 1120
Şirket türünüz ve seçiminiz, hangi beyanın ne zaman verileceğini belirler
| Form 1065 | Form 1120-S | Form 1120 | |
|---|---|---|---|
| Şirket türü | Partnership ve çok ortaklı LLC | S-corporation | C-corporation |
| Vergiyi kim öder | Ortaklar, K-1 ile | Hissedarlar, K-1 ile | Şirketin kendisi (%21 federal) |
| Ortak ücreti | Garanti ödemeler | W-2 ile makul maaş zorunlu | W-2 maaş; temettü ikinci kez vergilenir |
| Yabancı ortak | Mümkün | Mukim olmayanlar hissedar olamaz | Mümkün — Form 5472 doğar |
| Son tarih | 15 Mart (uzatmayla 15 Eylül) | 15 Mart (uzatmayla 15 Eylül) | 15 Nisan (uzatmayla 15 Ekim) |
5472
Form 5471 – Form 5472
Sınır ötesi ortaklığın iki yönü — ikisinin de cezası beş haneli başlar
| Form 5471 | Form 5472 | |
|---|---|---|
| Yönü | ABD mükellefinin yabancı şirketi var | Yabancı kişinin ABD şirketi var |
| Kimler verir | Kategoriye göre ABD’li yönetici, direktör ve ortaklar | ABD corporation’ları ve yabancı ortaklı tek ortaklı LLC’ler |
| Nereye eklenir | Form 1040, 1065 veya 1120 beyanınıza | Form 1120’ye — disregarded LLC’lerde pro forma 1120 |
| Neyi bildirir | Ortaklık yapısı, mali tablolar, GILTI ve Subpart F geliri | İlişkili taraflarla yapılan işlemler |
| Faaliyet yoksa? | Kategoriye giriyorsanız yine zorunlu | Yine zorunlu — ciro olmaması muafiyet değil |
| Gecikme cezası | Form başına yıllık 10.000 USD’den başlar | Şirket başına yıllık 25.000 USD |
Hangi formların size uyduğundan hâlâ emin değil misiniz? Ücretsiz 15 dakikalık görüşme alın.
Ücretsiz Görüşme Alın25 Yıllık ABD Vergi Deneyimi — Her Beyan Türünde
Manay CPA 1999’dan bu yana bireysel, kurumsal ve sınır ötesi beyanlar hazırlıyor. Ekibimiz W-2 ücretli haneler ve tek ortaklı LLC’ler için ne kadar rahat çalışıyorsa partnership’ler, S-corp’lar, C-corp’lar ve yabancı grupların ABD iştirakleri için de o kadar rahat çalışıyor. Yapınız ne olursa olsun, benzerini büyük ihtimalle daha önce hazırladık.
- Merkezi Atlanta, Georgia’da bulunan lisanslı ABD CPA’leri
- Bireysel, kurumsal ve uluslararası beyanlar tek çatı altında
- Federal ve 50 eyaletin tamamı; çok eyaletli dağıtım dahil
- IRS temsili, tebligat yanıtları ve ceza indirimi kendi ekibimizde
Verileriniz Güvende, Beyanlarınız Zamanında.
Belgeler banka düzeyinde şifreli müşteri portalı üzerinden taşınır — K-1’inizi ya da pasaport taramanızı e-postayla göndermezsiniz. Size uyan her tarih sizin adınıza takip edilir: pass-through’lar için 15 Mart, bireyler ve corporation’lar için 15 Nisan, uzatma tarihleri, çeyreklik geçici ödemeler ve bunlara eşlik eden uluslararası formlar.
- Tüm belge paylaşımı için şifreli portal
- Beyan, uzatma ve geçici ödemeler için otomatik hatırlatma
- Çok yıllı beyan geçmişi, basis ve devreden tutarların takibi
- IRS vekaleti (Form 2848) işlemleri
Ödüller ve Yetkinlikler
25 yılı aşkın güvenilir hizmet; sektör ödülleri ve mesleki yetkinliklerle tescillendi.

Yılın En İyi Kadın Girişimcisi
Cobb Chamber · 2026
Yılın İlk 25 Küçük İşletmesi
Cobb Chamber · 2026
Best of Georgia
Georgia Business Journal · 2025
ABD’nin En Hızlı Büyüyen Şirketlerinden Biri
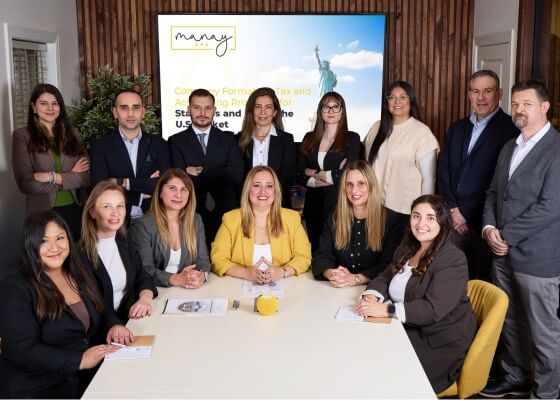
Inc. 5000 · 2025Amerika Vergi Uzmanı Ekibimizle Tanışın
Gerçek CPA’ler. Gerçek uzmanlık. Dış kaynak yok.
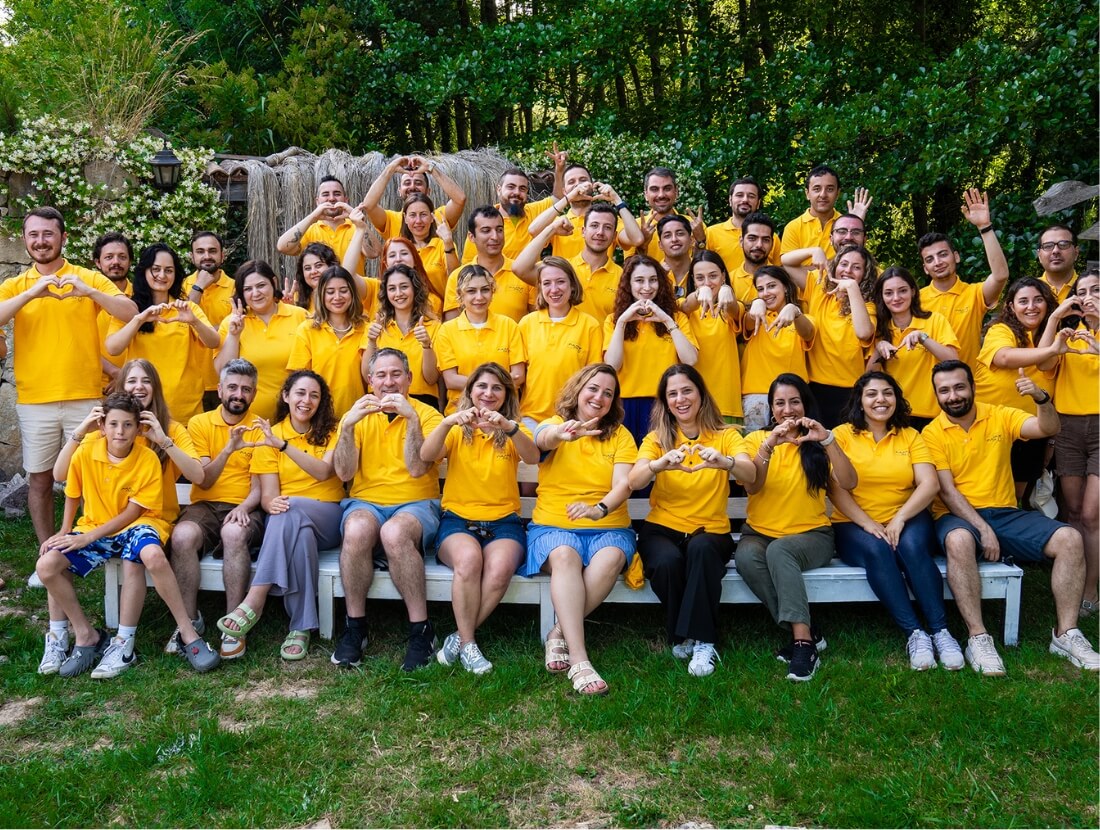
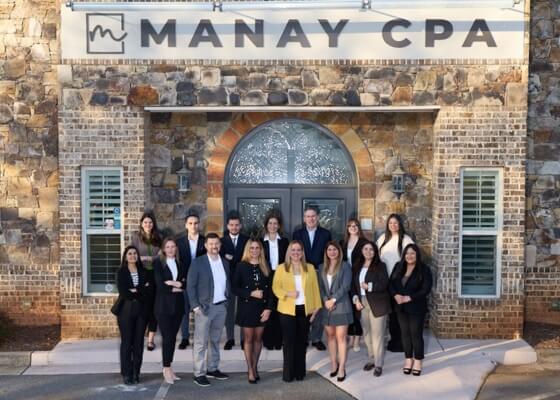
Her Beyan İçin Size Atanmış Bir CPA
Bireysel, kurumsal ve sınır ötesi beyanları ilk görüşmeden e-file’a nasıl taşıdığımızı izleyin.
Videoyu izlemek için tıklayın
Kaygıdan İç Rahatlığına
Beyan sorunlarının çoğu aynı yoldan geçer. En sık gördüğümüz hikâye için kaydırın.
Durumunuz Değişir
Yurt dışında gelir elde etmeye başlarsınız, LLC kurarsınız, ortak alırsınız, yabancı hissedar eklersiniz ya da yıl ortasında ABD’ye taşınırsınız. Beyan yükümlülüğünüz de onunla birlikte değişir.
“Gelir Yoksa Beyan da Yok”
ABD vergi sisteminin en pahalı varsayımı. İşlem görmeyen bir LLC, atıl bir yabancı şirket ve ABD’de kira geliri olan bir mukim olmayanın hepsinin beyanı vardır.
Ceza Yazısı Gelir
Form 5472’nin cezası yıllık 25.000 USD, Form 5471’in 10.000 USD’den başlar. Geç verilen K-1’ler ve eksik eyalet beyanları bunun üzerine biner.
Manay CPA İle Çalışırsınız
Tüm yükümlülüğünüzü çıkarır, cari yılı veririz; geçmiş yılları temizler, uygun olduğunda ceza indirimi talep eder ve takvimi bundan sonra biz tutarız.
Durumunuz Değişir
Yeni şirket, yeni ortak, yeni ülke — yeni formlar.
“Gelir Yoksa Beyan da Yok”
Faaliyetin olmaması beyan yükümlülüğünü kaldırmaz.
Ceza Yazısı Gelir
Eksik 5472 için 25.000 USD, eksik 5471 için 10.000 USD.
Manay CPA İle Çalışırsınız
Cari yıl verildi, geçmiş temizlendi, takvim tutuluyor.
Vergi Tarafını Bize Bırakın.
Amerika’da lisanslı bir CPA ile ücretsiz 15 dakikalık görüşme alın. Durumunuzu dinleyelim, ne yapılması gerektiğini sade bir dille anlatalım.
- Ücretsiz 15 dakikalık görüşme — taahhüt yok
- Federal, eyalet ve uluslararası formlarınızı görüşmede çıkarıyoruz
- Şeffaf sabit fiyat — saatlik faturada sürpriz yok
- Lisanslı ABD CPA’leri — bireysel, kurumsal ve sınır ötesi beyanlar
Ücretsiz Beyanname Görüşmenizi Alın
1 iş günü içinde dönüş yapıyoruz.
Sıkça Sorulan Sorular
Hangi vergi beyannamesini vermem gerekiyor?
Form 1040 mu, Form 1040-NR mi vermeliyim?
Yabancı ortağı olan ABD LLC’imde hiç faaliyet olmadı. Yine de beyan vermeli miyim?
Form 5471 nedir, kimler vermek zorundadır?
Vergi beyannamesi son tarihleri nedir?
Hem şahsi hem şirket beyannamemi aynı firma hazırlayabilir mi?
Birkaç yıldır beyanname vermedim. Geçmişi kapatabilir misiniz?
Eyalet beyannamesi de vermem gerekiyor mu?
Beyanname hazırlığının ücreti ne kadar?
Yurt dışı banka hesabı ve varlık bildirimlerini de yapıyor musunuz?
ABD Vergi Beyannameleri: Kapsamlı Rehber
Bireysel, kurumsal ve uluslararası beyanlar — kim neyi verir, son tarih nedir ve pahalı hatalar nerede yapılır.
Buradan Başlayın: Formu Statiniz ve Şirket Türünüz Belirler
Neredeyse her beyan sorusu iki bilgiye indirgenir: ABD vergi statiniz ve (varsa) sahip olduğunuz şirketin türü. Şirketi olmayan bir birey Form 1040 ya da Form 1040-NR verir. İşin içine şirket girdiğinde genellikle ikinci bir beyan çıkar — Form 1065, Form 1120-S veya Form 1120 — ve bu beyanın ürettiği K-1 tekrar bireysel beyana döner. Herhangi bir yönde yabancı ortaklık varsa bu beyanlara Form 5471 ya da Form 5472 gibi bilgi beyanları eklenir. Bu iki bilgiyi ilk günde doğru saptamak, sonradan temizlemek zorunda kaldığımız ceza durumlarının büyük bölümünü önlüyor.
Bireysel Beyanlar — Form 1040 ve Form 1040-NR
ABD vatandaşları, green card sahipleri ve Substantial Presence Test kapsamındaki mukimler, nerede yaşarsa yaşasın ve gelir nerede doğarsa doğsun dünya genelindeki gelirlerini Form 1040 ile beyan eder. Mukim olmayanlar yalnızca ABD kaynaklı gelirlerini Form 1040-NR ile bildirir. Ayrım yalnızca hangi formun doldurulacağından ibaret değildir: mukimler standart indirimden ve birlikte beyandan yararlanır, buna karşılık yurt dışı bildirim kurallarına tabi olur; mukim olmayanlar genellikle standart indirim kullanamaz, çoğu durumda bekâr ya da ayrı beyan verir ve bazı gelir türlerinde anlaşma indirimi yoksa %30 sabit stopajla karşılaşır.
Substantial Presence ve Çift Statlü Yıllar
Substantial Presence Test, cari yılda 31 gün ve üç yılın ağırlıklı toplamında 183 gün eşiğine bakar. Bu sınırı aşarsanız geçici bir vizeyle bile ABD vergi mukimi olursunuz; altında kalırsanız ülkede aylarca bulunsanız da mukim olmazsınız. Geldiğiniz ya da ayrıldığınız yıl genellikle çift statlü yıldır: yılın bir bölümünde mukim değil, kalanında mukim olarak, tek takvim yılına iki ayrı kural seti uygulanır. İlk yıl seçimi, daha yakın bağ (closer connection) beyanı ve anlaşma tie-breaker kuralları sonucu değiştirebilir; her biri beyana özel eklerin doğru şekilde konulmasını gerektirir.
Schedule C, Kira Gelirleri ve Yatırım Gelirleri
Şahıs işletmeleri ve bireye ait tek ortaklı LLC’ler faaliyet sonucunu 1040 beyanındaki Schedule C ile bildirir ve net kazanç üzerinden serbest meslek vergisi öder. Kira geliri elde edenler Schedule E kullanır ve amortismanı dikkatle takip etmelidir; satışta geri alınır (recapture). Yatırımcılar sermaye kazançlarını Schedule D ve Form 8949 ile bildirir — artık açıkça raporlanan ve aracı kurum bildirimleriyle eşleştirilen kripto satışları dahil. ABD’de kiralık gayrimenkulü olan mukim olmayanlar, brit gelir üzerinden stopaj yerine giderleri düşebilmek için bu geliri fiilen bağlantılı (effectively connected) saydırma seçimi yapabilir; ancak seçimin usulüne uygun ve tutarlı yapılması gerekir.
Şirket Beyanları — 1065, 1120-S ve 1120
Partnership’ler ve çok ortaklı LLC’ler Form 1065 verir ve kazancı ortaklara Schedule K-1 ile aktarır. S-corporation’lar Form 1120-S ile aynısını hissedarlar için yapar; ek olarak çalışan-ortağın kâr dağıtımından önce W-2 ile makul ücret alması gerekir. C-corporation’lar Form 1120 verir, vergiyi şirket düzeyinde öder ve dağıtılan temettü hissedarda yeniden vergilenir. Aralarında seçim yapmak yalnızca oran hesabı değildir: uygunluk koşulları, ortaklık kısıtları, çıkış planları ve yatırımcı beklentileri de kararı etkiler.
Ortak Ücreti, Basis ve K-1’ler
Pass-through yapılardaki sorunların çoğu üç başlıktan çıkar. Makul ücret: düşük tutulan S-corp maaşı yeniden sınıflandırma ve bordro cezaları riskini davet eder. Basis: basis’i aşan dağıtımlar vergiye tabi hale gelir, basis tükendiğinde zararlar askıya alınır — yani basis yıllar sonra geriye dönük kurgulanacak değil, her yıl takip edilecek bir kalemdir. K-1 zamanlaması: şirket beyanı bitmeden ortaklar kişisel beyanlarını tamamlayamaz; dolayısıyla geç verilen bir şirket beyanı tüm ortakların bireysel beyanlarını da geciktirir.
Yabancı Ortaklık İşin İçine Girdiğinde
Mukim olmayanlar S-corporation hissedarı olamaz; bu nedenle S-corp’a giren yabancı bir yatırımcı seçimi sona erdirir. Yabancı kişiler C-corporation ve partnership’lere ortak olabilir, ancak yabancı ortaklık bildirim doğurur: şirket için Form 5472, yabancı ortağa düşen partnership kazancı üzerinde stopaj yükümlülüğü ve bazı ödemelerde Form 1042-S bildirimi. Bunlar beyan zamanında değil, yatırım kapanmadan önce cevaplanması gereken yapısal sorulardır.
Uluslararası Bilgi Beyanları
Bilgi beyanları tek başlarına nadiren vergi doğurur. Doğurdukları şey cezadır — vergi çıksın ya da çıkmasın, form başına ve yıl başına tarh edilir. Aksi halde uyumlu olan bir mükellefin beş haneli bir IRS tebligatı almasının en yaygın sebebi budur; sınır ötesi beyanların sezonluk bir hazırlayıcıya değil, uzman bir ekibe emanet edilmesinin de gerekçesi.
Form 5472 — Yabancı Ortaklı ABD Şirketleri
Form 5472, bir ABD şirketi ile yabancı ilişkili tarafları arasındaki işlemleri bildirir. %25 yabancı ortaklı ABD corporation’ları için geçerlidir ve çok kritik olarak yabancı ortaklı tek ortaklı LLC’leri kapsar: bu LLC’ler cirosu, çalışanı ve kuruluş dışında faaliyeti olmasa bile pro forma Form 1120’ye ekli Form 5472 vermek zorundadır. Sermaye koyma ve şirket adına yapılan ödemeler de bildirime tabi işlem sayılır. Beyanın verilmemesinin cezası şirket başına yıllık 25.000 USD’dir ve otomatik uygulanır.
Form 5471 — Yabancı Şirketi Olan ABD Mükellefleri
Form 5471 ters yönde çalışır: yabancı bir şirkette yönetici, direktör veya ortak olan bir ABD mükellefi o şirketi IRS’e bildirir. Hangi kategoriye girdiğiniz hangi eklerin zorunlu olduğunu belirler; kontrol edilen yabancı kurum (CFC) statisi ise temettü dağıtılmadan çok önce GILTI ya da Subpart F gelirini sahibin kişisel beyanına taşıyabilir. Section 962 seçimi ve yurt dışı vergi kredileri sonucu ciddi şekilde hafifletebilir; ancak bunun için ilgili yılda talep edilmeleri gerekir. Geç verme cezası form başına yıllık 10.000 USD’den başlar ve devam eden ihlalde artar.
FBAR, Form 8938 ve İlgili Bildirimler
FBAR (FinCEN Form 114), yurt dışı finansal hesaplarınızın toplam değeri takvim yılı içinde herhangi bir anda 10.000 USD’yi aştığında zorunludur — yalnızca imza yetkiniz olan hesaplar dahil. Vergi beyanından ayrı olarak FinCEN’e verilir; son tarih 15 Nisan, otomatik uzatmayla 15 Ekim’dir. Form 8938 ise FATCA kapsamında daha geniş bir varlık setini, statiye göre değişen daha yüksek eşiklerde kapsar ve beyannameye eklenir. Yurt dışı yatırım fonları genellikle Form 8621 ile PFIC bildirimini, yabancı partnership payları ise Form 8865’i getirir. Sınır ötesi müşterilerimizin çoğu bunların birkaçını birlikte verir.
Bir Bakışta Son Tarihler
Her müşteri için takip ettiğimiz takvim yılı tarihleri aşağıda. Uzatma beyanı erteler, ödemeyi değil — ödenmemiş bakiyede faiz ve geç ödeme cezası asıl vade tarihinden itibaren işler.
| Beyan | Son tarih | Uzatmalı |
|---|---|---|
| Form 1065 & 1120-S (pass-through) | 15 Mart | 15 Eylül |
| Form 1040 (bireyler) | 15 Nisan | 15 Ekim |
| Form 1120 (C-corporation) | 15 Nisan | 15 Ekim |
| Form 1040-NR (mukim olmayanlar) | 15 Nisan — ABD ücret stopajı yoksa 15 Haziran | 15 Ekim |
| Form 5471 / Form 5472 | Ekli oldukları beyanla birlikte | Beyanı takip eder |
| FBAR (FinCEN 114) | 15 Nisan | 15 Ekim (otomatik) |
Geç, Eksik veya Hatalı Beyanlar
Verilmemiş yıllar telafi edilebilir ve bekledikçe maliyeti artar. Geçmiş yıl gelir beyanları sonradan verilebilir; geç beyan ve geç ödeme cezaları ilk kez ceza indirimi (first-time abatement) ya da makul sebep talebiyle çoğu zaman azaltılabilir. Verilmiş beyanlardaki hatalar düzeltme yoluyla giderilir — bireylerde Form 1040-X, şirketlerde düzeltme ya da superseding beyan. Verilmemiş uluslararası bilgi beyanları için makul sebep beyanıyla birlikte gecikmiş bilgi beyanı sunma gibi özel prosedürler vardır. Değişmeyen tek şey şu: IRS temasa geçtiği anda seçenekler ciddi şekilde daralır, bu yüzden gönüllü düzeltme neredeyse her zaman daha ucuz yoldur.
Neden Yazılım Değil de CPA?
Hazır vergi yazılımları basit bir W-2 beyanını iyi yönetir. Ancak mukimlik statinizi test etmez, S seçimi ile C-corporation arasında karar vermez, hissedar basis’ini yıllar boyunca takip etmez, Form 5471 ek setini hazırlamaz ve atıl LLC’nizin Form 5472 yükümlülüğü olduğunu fark etmez. Bu değerlendirmeler, o formu daha önce hazırlamış ve tebligat geldiğinde hâlâ ulaşılabilir olacak birini gerektirir. Manay CPA’de bireysel ve şirket beyanınızı birlikte hazırlayan, beraberindeki uluslararası formları veren, basis ve devreden tutarların bağlı olduğu çok yıllı sürekliliği koruyan ve gerektiğinde sizi IRS nezdinde temsil eden lisanslı bir ABD CPA’i ile çalışırsınız.
Bu Yıl Vergi Sezonu Sizi Yormasın.
ABD vergi yükümlülüklerini Manay CPA’e emanet eden 9.000+ birey ve şirkete katılın.
Ücretsiz Görüşmenizi Alın